מיסוי לסטארטאפים – מדריך מקצועי ליזמים ולמייסדים
החל מהקמת החברה, דרך גיוסי הון, מיסוי מייסדים, ועד לאירוע אקזיט – סקירה מקצועית של סוגיות המס המרכזיות של סטארטאפ ישראלי.
מבנה תאגידי בשלב ההקמה
מרבית הסטארטאפים בישראל מוקמים כחברה בע״מ פרטית ישראלית. כאשר מתוכנן גיוס אמריקאי מוקדם, נבחנת לעיתים מבנה של חברת אחזקות אמריקאית (Delaware) מעל החברה הישראלית (״Flip״). לכל מבנה יתרונות וחסרונות מבחינת מס ומבחינת יחסים עם משקיעים.
אין ״מבנה נכון לכולם״ – ההחלטה תלויה בפרופיל המשקיעים הצפוי, יעד השוק, ובתכניות אקזיט. שינוי מבנה בשלב מאוחר (Flip מאוחר) הוא הליך מורכב ויקר, ולכן חשוב לחשוב על כך מוקדם.
מייסדים – מיסוי מניות המייסדים
מייסדים מקבלים לרוב מניות בשווי סמלי במועד ההקמה. מבחינת מס הכנסה, מדובר בעסקה שיש להעריך את שוויה הכלכלי – ובחברה חדשה ללא ערך מהותי, השווי אכן סמלי.
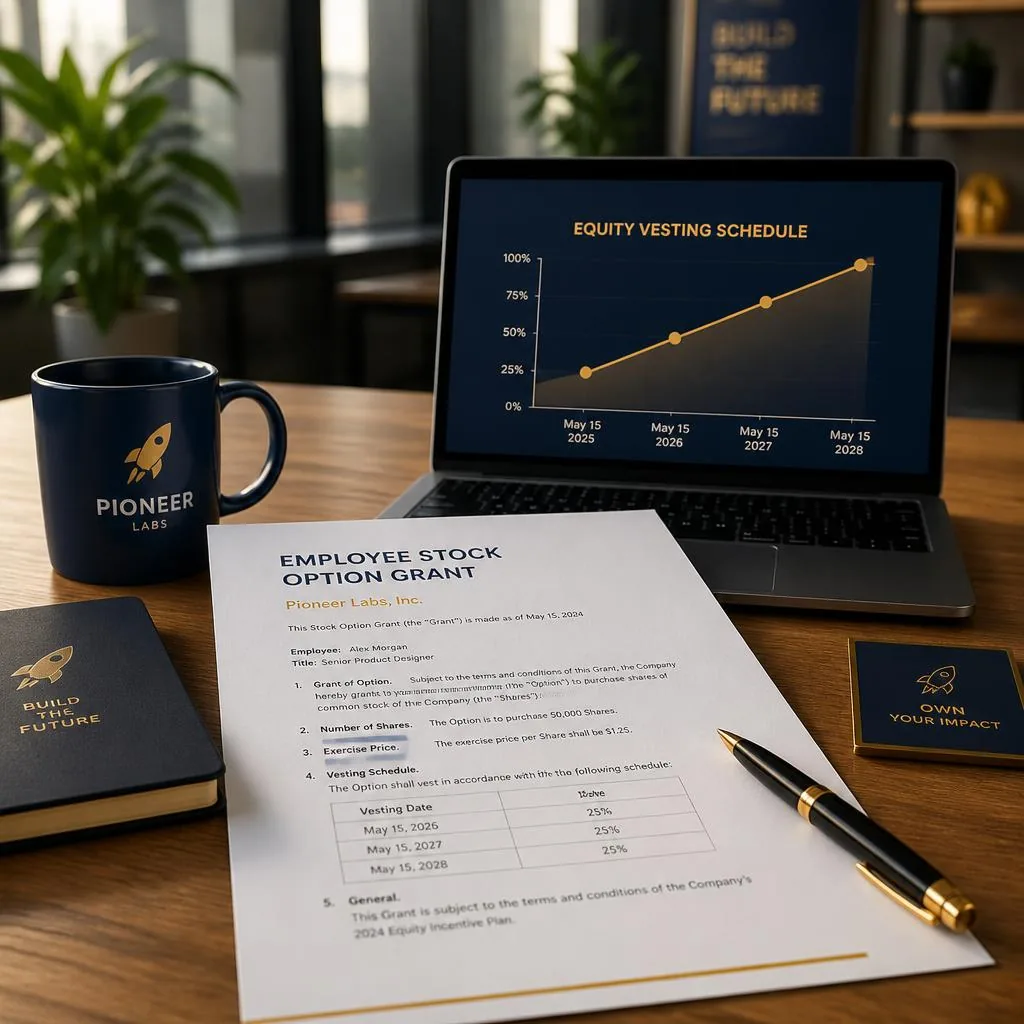
כדאי לתעד מראש את מנגנוני ה־Vesting ואת תכניות ה־Reverse Vesting לחברה, כדי למנוע מצב שבו מייסד עוזב עם חלק ניכר מההון המונפק.
אופציות לעובדים – סעיף 102
סעיף 102 לפקודת מס הכנסה מסדיר את הענקת האופציות והמניות לעובדים, וכולל מספר מסלולי הקצאה (לרבות מסלול הוני עם נאמן ומסלול פירותי). במסלולים מסוימים ובהתקיים התנאים הרלוונטיים, עשוי לחול טיפול מס הוני. התוצאה בפועל תלויה במסלול ההקצאה, בתנאי התוכנית, בדרישות הנאמנות, בתקופות ההחזקה ובנסיבות המימוש.
לחברה יש בכך חיסרון: היא לא תוכל לדרוש הוצאה בגין האופציות במסלול ההוני. אך עבור העובד, ההטבה משמעותית במיוחד באירועי אקזיט.
התנאים למסלול כוללים: הפקדת האופציות אצל נאמן, תקופת החזקה מינימלית של שנתיים מיום ההקצאה, ואישור תוכנית האופציות על ידי רשות המסים.
יועצים ונותני שירות – סעיף 3(i)
אופציות המוענקות ליועצים, דירקטורים חיצוניים ונותני שירות שאינם עובדים, אינן נכנסות למסלול 102 ומוסות תחת סעיף 3(i) לפקודה – בדרך כלל כהכנסת עבודה או הכנסה עסקית.
חשוב להבחין מראש בין קבוצות המקבלים, כדי להימנע ממצב שבו יועץ מוסבר לו שיהיה במסלול 102 ובפועל אינו זכאי.
גיוסי הון – הבטים מיסויים
גיוס באמצעות הנפקת מניות (Priced Round) אינו מהווה אירוע מס למייסדים – עד שהם מוכרים את המניות. גיוס באמצעות שטר המרה (SAFE / Convertible Note) גם הוא בדרך כלל אינו אירוע מס לחברה, אך יש להיזהר בסיווג הרישום החשבונאי.
הכנסות של החברה מהשקעה כוללות גם עמלות של יועצים, שכר טרחה משפטי ועמלות גיוס – יש לבחון האם הן מוכרות כהוצאה שוטפת או כהוצאה הונית שיש להוונן.
מו״פ – חוק המדען הראשי ותמריצים
חברות ישראליות שמפתחות טכנולוגיה עשויות להיות זכאיות להשתתפות של רשות החדשנות (המדען הראשי לשעבר). המענקים כפופים לתמלוגים במקרה של הצלחה מסחרית ולמגבלות על העברת קניין רוחני לחו״ל.
חוק לעידוד השקעות הון עשוי להעניק שיעורי מס חברות מופחתים ביחס להכנסה טכנולוגית מועדפת, בכפוף לסיווג המפעל, למיקום הפעילות, לנכס הלא־מוחשי, לפעילות המחקר והפיתוח וליתר תנאי החוק.
לפי חוק עידוד השקעות הון, שיעורי המס במסלולים המתוארים הם 12% למפעל טכנולוגי מועדף, 7.5% למפעל טכנולוגי מועדף באזור פיתוח א׳ ו־6% למפעל טכנולוגי מועדף מיוחד, בכפוף לעמידה בתנאים ולדין החל בשנת המס הרלוונטית.
יש לבדוק את הדין והשיעורים החלים בשנת המס הרלוונטית.
אקזיט – שיקולי מיסוי
בעסקת רכישת מניות (Share Deal) המייסדים והמשקיעים עשויים להיות חייבים במס על רווח ההון האישי.
אצל יחיד, שיעור המס עשוי להיות 25% או 30% לבעל מניות מהותי, בהתאם לנסיבות ולהוראות הדין.
בנוסף יש לבחון את תחולת המס הנוסף, לרבות המס הנוסף החל על הכנסות ממקורות הוניים במקרים הרלוונטיים.
בעסקת רכישת פעילות (Asset Deal), החברה עשויה למכור פעילות, נכסים או התחייבויות מסוימים בהתאם לתנאי העסקה.
השלכות המס נבחנות ברמת החברה לפי סוגי הנכסים, בסיסי העלות, התמורה, ההוצאות, ההפסדים וההתחייבויות הרלוונטיים.
אם כספים או נכסים מועברים לאחר מכן לבעלי המניות, יש לבחון בנפרד את אופן ההעברה והשלכות המס ברמתם.
לכן אין להסיק מראש שעסקת Asset Deal תהיה יקרה או זולה יותר מעסקת Share Deal בלי לבחון את מבנה העסקה והנתונים.
תכנון של אקזיט מתחיל שנים לפני – בבחירת מבנה תאגידי, בהסדרת אופציות, בטיפול בקניין רוחני ובתיעוד נכון של הוצאות מו״פ.
לסיכום
סטארטאפ ישראלי פועל בסביבת מס המשלבת דין ישראלי, פעילות בין־לאומית ותמריצים ייעודיים. ליווי חשבונאי ומיסויי לאורך שלבי החברה עשוי לסייע בארגון המידע, בהיערכות לחובות דיווח ובהכנת נתונים לקראת גיוס או עסקה.
משרד נמרודי ושות׳ מספק שירותי ראיית חשבון לסטארטאפים ישראליים ואמריקאיים, לרבות תוכניות אופציות, ליווי פיננסי בגיוסי הון ודיווח לרשות המסים. פנו אלינו לשיחת היכרות לבחינת היקף השירות.